SA NewsSA NewsSA News
  • Home
  • Business
  • Educational
  • Events
  • Fact Check
  • Health
  • History
  • Politics
  • Sports
  • Tech
Notification Show More
Font ResizerAa
Font ResizerAa
SA NewsSA News
  • Home
  • Business
  • Politics
  • Educational
  • Tech
  • History
  • Events
  • Home
  • Business
  • Educational
  • Events
  • Fact Check
  • Health
  • History
  • Politics
  • Sports
  • Tech
Follow US
© 2024 SA News. All Rights Reserved.

Home » अर्थव्यवस्था एवं वित्तीय सुधार: Banking और Digital Payments से बदलती भारतीय अर्थव्यवस्था

Finance

अर्थव्यवस्था एवं वित्तीय सुधार: Banking और Digital Payments से बदलती भारतीय अर्थव्यवस्था

SA News
Last updated: September 18, 2026 11:19 am
SA News
Share
अर्थव्यवस्था एवं वित्तीय सुधार: Banking और Digital Payments से बदलती भारतीय अर्थव्यवस्था
SHARE

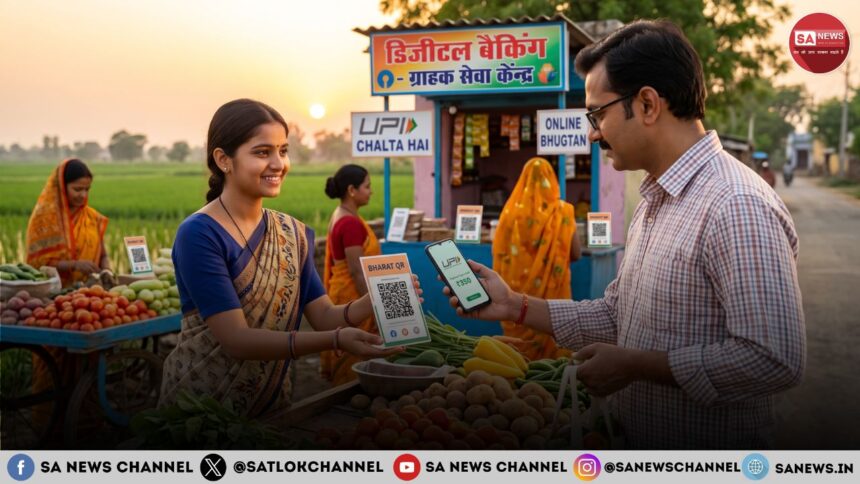
भारत की अर्थव्यवस्था में बैंकिंग और डिजिटल भुगतान व्यवस्था पिछले कुछ वर्षों में तेजी से बदल रही है। बैंकिंग सेवाओं का विस्तार, मोबाइल इंटरनेट की पहुंच और Unified Payments Interface यानी UPI जैसे डिजिटल प्लेटफॉर्म ने आम लोगों के लिए पैसे भेजना, बिल भरना, खरीदारी करना और वित्तीय सेवाओं का इस्तेमाल करना पहले की तुलना में अधिक आसान बनाया है। डिजिटल पेमेंट्स अब केवल बड़े शहरों तक सीमित नहीं हैं, बल्कि छोटे शहरों और ग्रामीण क्षेत्रों में भी इनका इस्तेमाल बढ़ रहा है।

Contents
  • UPI बना डिजिटल भुगतान का प्रमुख माध्यम
  • बैंकिंग व्यवस्था में डिजिटल बदलाव
  • वित्तीय समावेशन को मिल रहा बढ़ावा
  • डिजिटल भुगतान के साथ बढ़ती सुरक्षा की जरूरत
  • UPI में लगातार हो रहे तकनीकी सुधार
  • डिजिटल भुगतान और छोटे कारोबार
  • बैंकिंग सुधारों की आगे की दिशा
  • आर्थिक विकास के साथ आध्यात्मिक जागरूकता क्यों जरूरी
  • Banking और Digital Payments पर FAQs

वर्तमान समय में वित्तीय सुधारों का एक महत्वपूर्ण उद्देश्य ऐसी बैंकिंग व्यवस्था विकसित करना है जो सुरक्षित, पारदर्शी, तकनीक आधारित और अधिक लोगों तक पहुंचने वाली हो। इसके साथ ही डिजिटल भुगतान में बढ़ती मात्रा के कारण साइबर सुरक्षा, डिजिटल धोखाधड़ी, डेटा सुरक्षा और वित्तीय जागरूकता जैसे मुद्दे भी महत्वपूर्ण हो गए हैं।

UPI बना डिजिटल भुगतान का प्रमुख माध्यम

Unified Payments Interface यानी UPI भारत के डिजिटल भुगतान इकोसिस्टम का महत्वपूर्ण हिस्सा बन चुका है। NPCI के अनुसार UPI एक तत्काल भुगतान प्रणाली है, जिसे National Payments Corporation of India संचालित करता है और यह RBI द्वारा विनियमित भुगतान व्यवस्था का हिस्सा है।

NPCI के अगस्त 2026 के आंकड़ों के अनुसार UPI पर 752 बैंक लाइव थे। इस महीने लगभग 24,508.96 मिलियन लेनदेन हुए और इनका मूल्य करीब ₹29,82,355.95 करोड़ रहा। जुलाई 2026 में लगभग 23,658.35 मिलियन लेनदेन हुए थे। आंकड़ों से डिजिटल भुगतान के लगातार बड़े पैमाने पर इस्तेमाल का पता चलता है।

UPI की खासियत यह है कि बैंक खाते से सीधे मोबाइल के माध्यम से भुगतान किया जा सकता है। QR कोड, UPI ID और विभिन्न बैंकिंग ऐप के माध्यम से छोटे से लेकर बड़े स्तर तक भुगतान किए जा रहे हैं।

बैंकिंग व्यवस्था में डिजिटल बदलाव

डिजिटल बैंकिंग ने ग्राहकों और बैंकों दोनों के काम करने के तरीके में बदलाव किया है। आज बैंक खाता खोलने, पैसे ट्रांसफर करने, बिल भुगतान, निवेश, ऋण संबंधी सेवाओं और बैंकिंग जानकारी प्राप्त करने के लिए मोबाइल और इंटरनेट का इस्तेमाल तेजी से बढ़ा है।

RBI की भुगतान प्रणाली संबंधी जानकारी में UPI, IMPS, कार्ड, मोबाइल भुगतान और अन्य डिजिटल माध्यमों के आंकड़े लगातार प्रकाशित किए जाते हैं। इससे देश में भुगतान प्रणाली के विकास और उसके रुझानों को समझने में मदद मिलती है।

Also Read: UPI यूज़र्स के लिए लेनदेन रहेगा मुफ्त, सरकार ने MDR पर स्थिति स्पष्ट की

डिजिटल बैंकिंग का एक बड़ा लाभ यह है कि ग्राहक बैंक शाखा पर निर्भर हुए बिना कई सेवाओं का इस्तेमाल कर सकते हैं। इससे समय की बचत होती है और वित्तीय सेवाओं की पहुंच बढ़ाने में सहायता मिलती है।

वित्तीय समावेशन को मिल रहा बढ़ावा

वित्तीय समावेशन का अर्थ है कि समाज के अधिक से अधिक लोगों को बैंकिंग और वित्तीय सेवाओं तक पहुंच उपलब्ध हो। डिजिटल भुगतान इस दिशा में महत्वपूर्ण भूमिका निभा सकता है।

मोबाइल फोन और इंटरनेट की बढ़ती उपलब्धता ने ऐसे लोगों के लिए भी डिजिटल लेनदेन के रास्ते खोले हैं जो पहले पारंपरिक बैंकिंग सुविधाओं का सीमित इस्तेमाल करते थे। UPI के अलावा IMPS, AePS और अन्य भुगतान प्रणालियां भी डिजिटल वित्तीय इकोसिस्टम का हिस्सा हैं।

NPCI के आंकड़ों के अनुसार IMPS के माध्यम से भी जुलाई 2026 में 364.34 मिलियन लेनदेन हुए, जिनका मूल्य लगभग ₹7.12 लाख करोड़ रहा।

डिजिटल भुगतान के साथ बढ़ती सुरक्षा की जरूरत

डिजिटल पेमेंट जितना सुविधाजनक है, उतना ही इसमें सावधानी बरतना भी जरूरी है। साइबर अपराधी फर्जी कॉल, SMS, लिंक, QR कोड, स्क्रीन शेयरिंग और अन्य तरीकों से लोगों को ठगने का प्रयास कर सकते हैं।

इसलिए UPI PIN, OTP, बैंक पासवर्ड और अन्य संवेदनशील जानकारी किसी के साथ साझा नहीं करनी चाहिए। किसी अनजान व्यक्ति के कहने पर स्क्रीन शेयरिंग ऐप इंस्टॉल करना या संदिग्ध लिंक पर क्लिक करना भी जोखिमपूर्ण हो सकता है।

डिजिटल अर्थव्यवस्था के विस्तार के साथ साइबर सुरक्षा और उपभोक्ता जागरूकता को मजबूत करना भी वित्तीय सुधारों का महत्वपूर्ण हिस्सा बन गया है।

UPI में लगातार हो रहे तकनीकी सुधार

UPI इकोसिस्टम में समय के साथ नई सुविधाएं और प्रक्रियाएं जोड़ी जा रही हैं। NPCI की 2026 की UPI circulars में भुगतान सुरक्षा, dispute management, international QR acceptance और biometric authentication जैसे क्षेत्रों से संबंधित बदलाव दिखाई देते हैं।

NPCI ने कुछ विशेष श्रेणियों में UPI लेनदेन की उच्च सीमा की व्यवस्था भी की है। हालांकि वास्तविक सीमा बैंक, लेनदेन की श्रेणी और लागू नियमों पर निर्भर कर सकती है।

इस तरह UPI केवल भुगतान का माध्यम नहीं रह गया है, बल्कि भारत के व्यापक डिजिटल वित्तीय ढांचे का महत्वपूर्ण हिस्सा बनता जा रहा है।

डिजिटल भुगतान और छोटे कारोबार

छोटे दुकानदारों और कारोबारियों के लिए QR आधारित भुगतान व्यवस्था ने डिजिटल लेनदेन को सरल बनाया है। ग्राहक नकद के बजाय मोबाइल से भुगतान कर सकते हैं और व्यापारी को तुरंत भुगतान की पुष्टि मिल सकती है।

Also Read: डिजिटल भुगतान (UPI) ने भारत की अर्थव्यवस्था को कैसे बदला? जानें पूरी सच्चाई

इससे लेनदेन का डिजिटल रिकॉर्ड भी बनता है, जो कारोबार के वित्तीय प्रबंधन में उपयोगी हो सकता है। हालांकि छोटे व्यापारियों के लिए डिजिटल सुरक्षा, शुल्क, तकनीकी जानकारी और नेटवर्क संबंधी समस्याओं को समझना भी आवश्यक है।

बैंकिंग सुधारों की आगे की दिशा

भविष्य में बैंकिंग क्षेत्र के सामने केवल डिजिटल विस्तार ही चुनौती नहीं होगी। मजबूत साइबर सुरक्षा, ग्राहक संरक्षण, डेटा गोपनीयता, वित्तीय साक्षरता, तकनीकी स्थिरता और ग्रामीण क्षेत्रों तक बेहतर पहुंच भी महत्वपूर्ण विषय रहेंगे।

बैंकिंग व्यवस्था में नियामकीय निगरानी की भूमिका भी महत्वपूर्ण है। RBI बैंकिंग और भुगतान प्रणालियों की निगरानी तथा विभिन्न नियमों और दिशानिर्देशों के माध्यम से वित्तीय प्रणाली की स्थिरता बनाए रखने में महत्वपूर्ण भूमिका निभाता है। RBI के आधिकारिक आंकड़ों और बुलेटिन में बैंकिंग तथा भुगतान प्रणाली से जुड़े विभिन्न संकेतक उपलब्ध कराए जाते हैं।

आर्थिक विकास के साथ आध्यात्मिक जागरूकता क्यों जरूरी

तकनीकी विकास और Digital Payments in India के प्रसार ने भौतिक जीवन में त्वरित गति और अभूतपूर्व सुविधाएं प्रदान की हैं। मोबाइल की एक स्क्रीन से अपार धन का लेन-देन संभव हो गया है, किंतु भौतिक संपदा और तकनीकी सुख-सुविधाएं मानव आत्मा को शाश्वत शांति, पाप-कर्मों से मुक्ति और जीवन का परम लक्ष्य नहीं दे सकतीं।

जगतगुरु तत्वदर्शी संत रामपाल जी महाराज अपने सत्संगों में शास्त्रों के गूढ़ रहस्यों को प्रमाणित करते हुए स्पष्ट करते हैं कि मानव जीवन केवल भौतिक साधनों के संग्रह अथवा नश्वर संपदा अर्जित करने के लिए नहीं मिला है। पवित्र चारों वेद, श्रीमद्भगवद्गीता, पवित्र कुरआन और श्री गुरु ग्रंथ साहिब इस बात के प्रत्यक्ष साक्षी हैं कि पूर्ण परमात्मा केवल “कविर्देव” (कबीर साहेब) हैं, जो सतलोक के स्वामी हैं।

संत रामपाल जी महाराज जी के पावन मार्गदर्शन में साधक को सांसारिक जिम्मेदारियों को ईमानदारी से निभाते हुए तीन समय की संध्या, मर्यादापूर्वक सतभक्ति और दुर्गुणों (जैसे नशा, भ्रष्टाचार, छल-कपट) का पूर्ण त्याग करना अनिवार्य है। भौतिक धन यहीं छूट जाना है, जबकि संत रामपाल जी महाराज द्वारा प्रदान की गई वास्तविक नाम-दीक्षा और सतभक्ति की आध्यात्मिक पूंजी ही जन्म-मरण के दीर्घकालिक चक्र को समाप्त कर मोक्ष दिलाती है। सच्चा विवेक वही है जहां सांसारिक उन्नति के साथ-साथ पूर्ण सतगुरु की शरण ग्रहण कर आत्मा का वास्तविक कल्याण सुनिश्चित किया जाए।

संत रामपाल जी महाराज द्वारा लिखित पवित्र पुस्तक ‘ज्ञान गंगा’ की बिल्कुल निःशुल्क प्रति मंगाने के लिए इस लिंक पर क्लिक करें।

Banking और Digital Payments पर FAQs

1. UPI क्या है?

UPI एक तत्काल डिजिटल भुगतान प्रणाली है, जिससे बैंक खाते से मोबाइल के माध्यम से पैसे भेजे और प्राप्त किए जा सकते हैं।

2. भारत में डिजिटल पेमेंट क्यों बढ़ रहा है?

मोबाइल इंटरनेट, QR कोड, UPI और बैंकिंग ऐप की आसान उपलब्धता के कारण डिजिटल भुगतान का इस्तेमाल बढ़ रहा है।

3. UPI से भुगतान करते समय क्या सावधानी रखनी चाहिए?

UPI PIN और OTP किसी से साझा न करें तथा अनजान लिंक, QR कोड और फर्जी कॉल से सावधान रहें।

4. क्या डिजिटल भुगतान सुरक्षित है?

सही सुरक्षा नियमों का पालन करने पर डिजिटल भुगतान सुविधाजनक और सुरक्षित हो सकता है। उपयोगकर्ता को अपने बैंकिंग क्रेडेंशियल सुरक्षित रखने चाहिए।

5. UPI का भारतीय अर्थव्यवस्था पर क्या प्रभाव है?

UPI ने डिजिटल लेनदेन को आसान बनाया है और छोटे व्यापारियों, ग्राहकों तथा विभिन्न क्षेत्रों में डिजिटल भुगतान की पहुंच बढ़ाने में योगदान दिया है।

Share This Article
Email Copy Link Print
What do you think?
Love0
Sad0
Happy0
Sleepy0
Angry0
Dead0
Wink0
BySA News
Follow:
Welcome to SA News, your trusted source for the latest news and updates from India and around the world. Our mission is to provide comprehensive, unbiased, and accurate reporting across various categories including Business, Education, Events, Health, History, Viral, Politics, Science, Sports, Fact Check, and Tech.
Previous Article EPFO Wage Ceiling Hike: Cabinet Approves Limit Revision to Rs 25,000 per Month EPFO Wage Ceiling Hike: Cabinet Approves Limit Revision to Rs 25,000 per Month
Next Article Remote Work Culture: WFH Benefits and Drawbacks – A Global Perspective Remote Work Culture: WFH Benefits and Drawbacks – A Global Perspective
Leave a Comment

Leave a Reply Cancel reply

You must be logged in to post a comment.

Popular Posts

Swiggy-Zomato Delivery Boys को मिलेगा सरकारी कर्मचारी जैसा संरक्षण, गिग वर्कर्स के लिए Social Security Code के ड्राफ्ट नियम जारी

नई दिल्ली: भारत में तेजी से बढ़ती Gig Economy से जुड़े करोड़ों वर्कर्स के लिए…

By SA News

Flood-Affected Villages of Naya Baans and Kheri Sampla in Rohtak Revived by Sant Rampal Ji Maharaj’s ‘Annapurna Muhim’

The recent floods in Haryana’s Rohtak district caused severe devastation in two major village panchayats—Naya…

By SA News

How to Improve Cardiovascular Health: A Step-by-Step Guide for a Stronger Heart

Good cardiovascular health is essential for a long, vibrant life. The heart, the most vital…

By SA News

You Might Also Like

New Income Tax Act from April 1, 2026 Key Changes
Finance

New Income Tax Act From April 1, 2026: Buyback to Be Taxed as Capital Gains, TCS Rates Tweaked, Foreign Investment Limits Proposed to Rise

By SA News
बजट 2025 क्या सस्ता क्या महंगा आम जनता को कितनी राहत
Finance

बजट 2025: क्या सस्ता, क्या महंगा, आम जनता को कितनी राहत?

By SA News
केंद्रीय कर्मचारियों के DA में 3% की बढ़ोतरी मोदी सरकार का दिवाली तोहफा
Finance

केंद्रीय कर्मचारियों के DA में 3% की बढ़ोतरी: मोदी सरकार का दिवाली तोहफा

By SA News
यूपीआई से भुगतान करने वाले लोगों और डिजिटल पेमेंट स्वीकार करने वाले व्यापारियों के लिए एक अहम बदलाव 15 अक्टूबर 2026 से लागू होने जा रहा है। कुछ चुनिंदा Person-to-Merchant यानी P2M UPI लेनदेन पर Merchant Discount Rate (MDR) लागू किया जाएगा। इसके साथ MDR पर 18 प्रतिशत GST लगने को लेकर यह चिंता सामने आई कि कहीं इसका अतिरिक्त बोझ छोटे दुकानदारों और कारोबारियों पर तो नहीं पड़ेगा। अब National Payments Corporation of India (NPCI) ने इस मामले में स्थिति स्पष्ट करते हुए कहा है कि छोटे व्यापारियों और अधिकांश UPI मर्चेंट लेनदेन पर इसका असर नहीं पड़ेगा। UPI MDR पर GST को लेकर NPCI की सफाई, से संबंधित मुख्य बिंदु 1. ₹2,000 तक के अधिकतर UPI मर्चेंट भुगतान पर MDR नहीं लगेगा, इसलिए इन लेनदेन पर MDR से जुड़ा GST भी नहीं लगेगा। 2. ₹1 लाख तक मासिक UPI भुगतान प्राप्त करने वाले पात्र छोटे व्यापारियों को MDR से छूट मिलेगी, जिससे छोटे कारोबारियों पर अतिरिक्त लागत का असर सीमित रहेगा। 3. ₹2,000 से अधिक के पात्र मर्चेंट भुगतान पर 0.4% MDR लागू होगा, जिसकी अधिकतम सीमा प्रति लेनदेन ₹300 निर्धारित की गई है। 4. GST पूरे UPI भुगतान की राशि पर नहीं लगेगा, बल्कि जहां MDR लागू होगा, वहां केवल MDR शुल्क पर 18% GST लगेगा। 5. GST-पंजीकृत पात्र व्यापारी MDR पर चुकाए गए GST का इनपुट टैक्स क्रेडिट ले सकते हैं, जिससे उनकी GST देनदारी में इसका समायोजन किया जा सकता है। 6. Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI भुगतान पर MDR लागू नहीं होगा, इसलिए ऐसे व्यक्तिगत UPI ट्रांसफर पहले की तरह शुल्क मुक्त रहेंगे। ₹2,000 तक के UPI भुगतान में नहीं लगेगा MDR नए नियम के अनुसार ₹2,000 तक के P2M UPI भुगतान पर MDR शून्य रहेगा। इसका सीधा मतलब है कि इस सीमा तक होने वाले मर्चेंट भुगतान पर MDR नहीं लगेगा और इसलिए MDR से जुड़ा GST भी नहीं बनेगा। सरकारी आंकड़ों के अनुसार UPI के मर्चेंट लेनदेन की मात्रा में 96 प्रतिशत से अधिक भुगतान ₹2,000 तक के हैं। इसलिए बड़ी संख्या में रोज़मर्रा के छोटे डिजिटल भुगतान इस व्यवस्था से बाहर रहेंगे। ₹1 लाख तक UPI प्राप्त करने वाले छोटे व्यापारी भी दायरे से बाहर NPCI ने छोटे व्यापारियों के लिए अलग सुरक्षा व्यवस्था भी बताई है। UPI QR के जरिए अपने बैंक खाते में हर महीने ₹1 लाख तक भुगतान प्राप्त करने वाले पात्र छोटे व्यापारियों पर MDR नहीं लगेगा। खास बात यह है कि ऐसे व्यापारी किसी एक लेनदेन में ₹2,000 से अधिक प्राप्त करें, तब भी निर्धारित शर्तों के अंतर्गत उन्हें MDR से छूट मिलेगी। इसका उद्देश्य छोटे दुकानदारों, स्थानीय कारोबारियों और स्ट्रीट वेंडर्स को अतिरिक्त भुगतान लागत से बचाना है। GST पूरे UPI भुगतान पर नहीं, सिर्फ MDR पर लगेगा MDR को लेकर सबसे बड़ी गलतफहमी यह है कि ₹2,000 से अधिक के UPI भुगतान की पूरी रकम पर 18 प्रतिशत GST लगेगा। NPCI के स्पष्टीकरण के अनुसार ऐसा नहीं है। GST UPI से भेजी गई पूरी रकम पर नहीं, बल्कि लागू होने वाले MDR यानी भुगतान सेवा शुल्क पर लगेगा। उदाहरण के तौर पर ₹10,000 के पात्र मर्चेंट भुगतान पर 0.4 प्रतिशत MDR के हिसाब से शुल्क ₹40 होगा। 18 प्रतिशत GST इसी ₹40 के सेवा शुल्क पर लगेगा, न कि पूरे ₹10,000 पर। ₹2,000 से ऊपर के चुनिंदा भुगतान पर 0.4 प्रतिशत MDR 15 अक्टूबर से निर्धारित पात्र P2M लेनदेन में ₹2,000 से अधिक के भुगतान पर 0.4 प्रतिशत MDR लागू होगा। हालांकि प्रति लेनदेन MDR की अधिकतम सीमा ₹300 रखी गई है। इसका मतलब है कि बड़े भुगतान में भी MDR अनिश्चित रूप से नहीं बढ़ेगा। कुछ आवश्यक और कम मार्जिन वाले क्षेत्रों के लिए अलग रियायती व्यवस्था रखी गई है, जिसमें रेलवे, टेलीकॉम, बीमा और ईंधन जैसी श्रेणियों में ₹2,000 से अधिक के पात्र भुगतान पर ₹5 का फ्लैट MDR निर्धारित किया गया है। GST-पंजीकृत व्यापारियों को इनपुट टैक्स क्रेडिट का लाभ NPCI की सफाई में एक और महत्वपूर्ण बात सामने आई है। जो व्यापारी GST के तहत पंजीकृत हैं और पात्रता पूरी करते हैं, वे MDR पर चुकाए गए GST का इनपुट टैक्स क्रेडिट ले सकते हैं। इसे उनकी बिक्री पर बनने वाली आउटपुट GST देनदारी के विरुद्ध समायोजित किया जा सकता है। हालांकि इनपुट टैक्स क्रेडिट का वास्तविक लाभ व्यापारी की GST स्थिति और उसके कारोबार की प्रकृति पर निर्भर करेगा। इसलिए हर व्यापारी के लिए इसका प्रभाव एक जैसा नहीं होगा। आम ग्राहक से MDR वसूलने की अनुमति नहीं MDR का ढांचा व्यापारी भुगतान के पीछे काम करने वाले पेमेंट इकोसिस्टम से जुड़ा है। सरकार के अनुसार यह ग्राहक से UPI भुगतान करने के लिए अलग से वसूला जाने वाला शुल्क नहीं है। बैंकों को यह सुनिश्चित करने के लिए कहा गया है कि व्यापारी MDR का बोझ ग्राहक पर न डालें। साथ ही UPI ऐप प्रदाताओं को भी छिपे हुए प्लेटफॉर्म शुल्क लगाने से रोकने की व्यवस्था बताई गई है। Person-to-Person UPI पहले की तरह मुफ्त रहेगा नए MDR ढांचे का असर Person-to-Person यानी P2P UPI ट्रांसफर पर नहीं पड़ेगा। दो व्यक्तियों के बीच पैसे भेजने या प्राप्त करने वाले UPI लेनदेन किसी भी राशि के हों, वे MDR के दायरे में नहीं आएंगे। यानी किसी व्यक्ति द्वारा दूसरे व्यक्ति को UPI से पैसे भेजने पर इस नए मर्चेंट शुल्क की व्यवस्था लागू नहीं होगी। NPCI ने छोटे कारोबारियों पर अतिरिक्त दबाव की आशंका को बताया गलत MDR पर GST को लेकर सामने आई चिंताओं पर NPCI ने कहा है कि छोटे व्यापारियों पर व्यापक अतिरिक्त बोझ पड़ने की आशंका सही नहीं है। इसका आधार यह है कि ₹2,000 तक के अधिकांश मर्चेंट भुगतान MDR से बाहर हैं और ₹1 लाख तक की मासिक UPI प्राप्ति वाले पात्र छोटे व्यापारी भी MDR छूट में आते हैं। इसके अलावा पात्र GST-पंजीकृत व्यापारी MDR पर दिए गए GST का इनपुट टैक्स क्रेडिट ले सकते हैं। नए नियम का मकसद UPI व्यवस्था को लंबे समय तक चलाने की तैयारी सरकार ने नए MDR ढांचे को UPI के डिजिटल पेमेंट इकोसिस्टम की दीर्घकालिक स्थिरता से जोड़ा है। सरकार के अनुसार MDR से प्राप्त राशि पेमेंट इकोसिस्टम में शामिल बैंकों, पेमेंट सर्विस प्रोवाइडर्स और UPI ऐप प्रदाताओं के बीच वितरित होगी। साथ ही MDR संग्रह का 5 प्रतिशत हिस्सा छोटे व्यापारियों और UPI के विस्तार से जुड़े फंड में देने का प्रावधान भी बताया गया है। कुल मिलाकर, 15 अक्टूबर 2026 से लागू होने वाला बदलाव हर UPI भुगतान पर शुल्क लगाने की व्यवस्था नहीं है। ₹2,000 तक के P2M भुगतान, पात्र छोटे व्यापारियों के भुगतान और सभी P2P लेनदेन MDR से बाहर रहेंगे। ₹2,000 से अधिक के पात्र मर्चेंट भुगतान पर MDR लागू होगा, लेकिन GST पूरे UPI भुगतान पर नहीं बल्कि MDR सेवा शुल्क पर लगेगा। इसी आधार पर NPCI ने छोटे व्यापारियों पर व्यापक अतिरिक्त GST बोझ की आशंका को गलत बताया है। UPI MDR पर GST को लेकर NPCI की सफाई से संबंधित मुख्य FAQs 1. क्या UPI से पेमेंट करने पर अब 18% GST लगेगा? नहीं। 18% GST पूरे UPI भुगतान की राशि पर नहीं लगेगा। जहां MDR लागू होगा, वहां GST केवल MDR शुल्क पर लगेगा। 2. क्या ₹2,000 तक के UPI भुगतान पर MDR लगेगा? अधिकतर पात्र ₹2,000 तक के मर्चेंट UPI भुगतान MDR से बाहर रहेंगे। इसलिए इन लेनदेन पर MDR से जुड़ा GST भी नहीं लगेगा। 3. छोटे दुकानदारों के लिए UPI MDR का नया नियम क्या है? ₹1 लाख तक मासिक UPI प्राप्त करने वाले पात्र छोटे व्यापारियों को MDR से छूट दी जाएगी। इसका उद्देश्य छोटे कारोबारियों पर अतिरिक्त भुगतान लागत का बोझ कम रखना है। 4. ₹2,000 से ज़्यादा UPI पेमेंट करने पर कितना MDR लगेगा? निर्धारित पात्र P2M लेनदेन में ₹2,000 से अधिक के भुगतान पर 0.4% MDR लागू होगा। प्रति लेनदेन MDR की अधिकतम सीमा ₹300 रखी गई है। 5. क्या UPI से पैसे भेजने वाले ग्राहक को MDR देना होगा? MDR व्यापारी भुगतान से जुड़ा शुल्क है। इसे ग्राहक से अलग से वसूलने की अनुमति नहीं है। 6. क्या एक व्यक्ति से दूसरे व्यक्ति को UPI भेजने पर MDR लगेगा? नहीं। Person-to-Person यानी P2P UPI लेनदेन नए MDR ढांचे के दायरे में नहीं आते।
Finance

UPI MDR पर GST को लेकर NPCI की सफाई, छोटे दुकानदारों को राहत; जानिए 15 अक्टूबर से क्या बदलेगा

By SA News
SA NEWS LOGO SA NEWS LOGO
748KLike
340KFollow
13KPin
216KFollow
1.8MSubscribe
3KFollow

About US


Welcome to SA News, your trusted source for the latest news and updates from India and around the world. Our mission is to provide comprehensive, unbiased, and accurate reporting across various categories including Business, Education, Events, Health, History, Viral, Politics, Science, Sports, Fact Check, and Tech.

Top Categories
  • Politics
  • Health
  • Tech
  • Business
  • World
Useful Links
  • About Us
  • Disclaimer
  • Privacy Policy
  • Terms & Conditions
  • Copyright Notice
  • Contact Us
  • Official Website (Jagatguru Sant Rampal Ji Maharaj)

© SA News 2025 | All rights reserved.